Οι finfluencers είναι δημιουργοί περιεχομένου που δίνουν συμβουλές για χρήματα στα social media, συνήθως χωρίς άδεια ή ευθύνη για το αποτέλεσμα. Οι περισσότερες «συμβουλές για χρήματα» που κυκλοφορούν σε TikTok, Instagram και Telegram υπόσχονται γρήγορο κέρδος, αλλά δεν λένε ποιος πληρώνει τη διαφήμιση ούτε τι ρίσκο έχει η κίνηση. Ο πιο ασφαλής έλεγχος είναι ο εξής: πριν ακολουθήσεις οποιαδήποτε συμβουλή, κατάγραψε τα δικά σου έσοδα και έξοδα για 30 ημέρες και δες αν η συμβουλή ταιριάζει στα πραγματικά σου νούμερα.
Γιατί οι finfluencers βρίσκουν πρόσφορο έδαφος στην Ελλάδα
Όταν τα νοικοκυριά δυσκολεύονται να βγάλουν τον μήνα, μια υπόσχεση για «παθητικό εισόδημα» ακούγεται δελεαστική. Σύμφωνα με στοιχεία της Eurostat που έχουν δημοσιευθεί, το ποσοστό αποταμίευσης των ελληνικών νοικοκυριών είναι από τα χαμηλότερα στην Ευρώπη και σε αρκετά τρίμηνα αρνητικό: ξοδεύουμε δηλαδή περισσότερα απ’ όσα βγάζουμε. Με μέσο μισθό γύρω στα 1.050 € και ενοίκιο στην Αθήνα που φτάνει εύκολα τα 600–700 €, η ανάγκη για «κάτι παραπάνω» είναι πραγματική.
Εκεί βρίσκει χώρο ένα βίντεο των 30 δευτερολέπτων που υπόσχεται «1.000 € τον μήνα από το κινητό». Η ESMA, η ευρωπαϊκή αρχή αγορών, έχει εκδώσει ειδικό φυλλάδιο για τους finfluencers, στα ελληνικά μεταξύ άλλων. Υπενθυμίζει ότι η προώθηση ενός χρηματοπιστωτικού προϊόντος δεν μοιάζει με τη διαφήμιση ενός ζευγαριού παπούτσια και ότι οι πληρωμένες συνεργασίες πρέπει να δηλώνονται καθαρά.
6 συμβουλές που αξίζει να αμφισβητήσεις
1. «Επένδυσε το πάγιο εισόδημά σου, μην κρατάς ρευστά»
Το αποθεματικό έκτακτης ανάγκης δεν είναι «νεκρό χρήμα». Αν χαλάσει το αυτοκίνητο ή έρθει ένας λογαριασμός ΔΕΗ τον χειμώνα, τα ρευστά σε κατάθεση σε προστατεύουν από δανεισμό με κάρτα. Δες και τον οδηγό για την αποταμίευση στην Ελλάδα.
2. «Τα εύκολα κέρδη από crypto και forex»
Όταν ο δημιουργός δεν δείχνει απώλειες, δείχνει μόνο τα κέρδη. Συχνά έχει προμήθεια από τη συγκεκριμένη πλατφόρμα. Ρώτα πάντα: ποιος πληρώνεται αν εγγραφώ;
3. «Δημιούργησε 5 πηγές παθητικού εισοδήματος»
Τα περισσότερα «παθητικά» έσοδα απαιτούν αρχικά πολλές ώρες δουλειάς, και σε αυτά ισχύουν ΑΑΔΕ και ΕΦΚΑ όπως σε κάθε εισόδημα. Αν το ξεκινήσεις, κράτα υπόψη τη φορολογία από την αρχή.
4. «Κόψε τον καφέ και θα γίνεις εκατομμυριούχος»
Ο καφές δεν είναι το πρόβλημα. Στο δικό μας άρθρο για τον πρωινό καφέ και τις μικρές δαπάνες φαίνεται ότι τα μεγάλα κονδύλια, δηλαδή στέγαση, αυτοκίνητο και συνδρομές, κάνουν τη διαφορά.
5. «Το budget είναι για όσους δεν έχουν ελευθερία»
Η πειθαρχία σε ένα απλό budget δεν είναι περιοριστική. Είναι ο τρόπος να ξέρεις τι σου περισσεύει πριν ξοδέψεις.
6. «Πάρε δάνειο και επένδυσε, ο πληθωρισμός θα το φάει»
Ο πληθωρισμός δεν «σβήνει» τα χρέη όταν το επιτόκιο είναι υψηλό. Με τον Euribor και τα επιτόκια καρτών, το κόστος δανεισμού μπορεί να ξεπεράσει κατά πολύ την όποια απόδοση.
| Τι υπόσχεται το βίντεο | Τι να ρωτήσεις |
|---|---|
| «Εγγυημένο κέρδος» | Ποιο είναι το ρίσκο; Υπάρχει εποπτεία; |
| «Μόνο σήμερα» | Γιατί η βιασύνη; |
| «Εγγραφή από τον σύνδεσμο» | Ποια προμήθεια παίρνει ο δημιουργός; |
| «Δεν χρειάζεται εμπειρία» | Ποιος χάνει όταν αποτύχει; |
| «Έκανα 10.000 € σε έναν μήνα» | Πού είναι η απόδειξη και τα έξοδα; |
Η δοκιμή των 30 ημερών: δικά σου νούμερα αντί για viral υποσχέσεις
Αντί να αποφασίσεις με βάση ένα βίντεο, χρησιμοποίησε μια απλή μέθοδο που κοστίζει μόνο λίγα λεπτά τη μέρα.
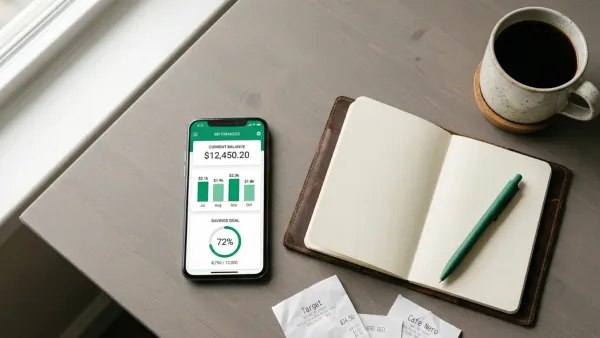
- Κατάγραψε τα πάντα για 30 ημέρες. Μισθός, ενοίκιο, σούπερ μάρκετ στον Σκλαβενίτη ή στη λαϊκή, καύσιμα, ταβέρνα, συνδρομές. Η εφαρμογή Tefteri οργανώνει τα έξοδα ανά τομέα (στέγαση, οχήματα, προσωπικά, συνδρομές) και κρατά τα δεδομένα τοπικά στο iPhone σου, χωρίς σύνδεση με την τράπεζα.
- Βρες το πραγματικό σου περίσσευμα. Έσοδα μείον έξοδα. Αν είναι αρνητικό ή κάτω από 50 €, καμία επένδυση δεν είναι «επείγουσα».
- Έλεγξε τη συμβουλή με αριθμούς. Αν σου προτείνουν συνδρομή 40 € τον μήνα σε group, δες πού χωράει στο budget σου. Πρόσεξε και τα κρυφά έξοδα συνδρομών.
- Δοκίμασε μικρά. Αν μια πρακτική αξίζει, δοκίμασέ την με ποσό που αντέχεις να χάσεις και κράτα μετρήσιμο αποτέλεσμα.
Πώς να ξεχωρίσεις έναν αξιόπιστο δημιουργό περιεχομένου
Δεν είναι όλοι οι δημιουργοί προβληματικοί. Κάποιοι εξηγούν σωστά βασικές έννοιες. Ένας απλός έλεγχος:
- Δηλώνει συνεργασίες; Η διαφήμιση πρέπει να φαίνεται ως διαφήμιση.
- Μιλά για ρίσκο και απώλειες; Όποιος δείχνει μόνο κέρδη, δεν δείχνει όλη την εικόνα.
- Παραπέμπει σε πηγές; Για παράδειγμα ΕΛΣΤΑΤ, Τράπεζα της Ελλάδος, ΑΑΔΕ ή ΕΦΚΑ.
- Έχει άδεια για επενδυτικές συμβουλές; Αν δίνει εξατομικευμένες συμβουλές, ρώτα για εποπτεία.
- Μιλά για τη δική σου περίπτωση; Καμία γενική συμβουλή δεν ξέρει τον μισθό, τα χρέη και το ενοίκιό σου.
Ένα σχετικό παράδειγμα είναι το loud budgeting: μια τάση από τα social media που βοηθά, γιατί σε ενθαρρύνει να λες ανοιχτά τα όρια του budget σου. Δεν υπόσχεται κέρδος. Αυτό είναι κι ένα καλό κριτήριο.
Τι να κάνεις αυτή την εβδομάδα
Πριν από οποιαδήποτε «ευκαιρία», γράψε σε μία σελίδα τα πάγια έξοδά σου, τον μισθό σου και το ποσό που αποταμιεύεις. Αν δεν έχεις αποθεματικό 3 μηνών, αυτός είναι ο πρώτος στόχος. Το χρήμα που αποταμιεύεται σταθερά δουλεύει περισσότερο από ένα viral κόλπο.
Tefteri είναι μια εφαρμογή προσωπικών οικονομικών για iPhone που σε βοηθά να καταγράφεις έξοδα, έσοδα και συνδρομές, οργανωμένα ανά τομέα, με τα δεδομένα αποθηκευμένα τοπικά στη συσκευή σου.
Συχνές Ερωτήσεις
Τι είναι οι finfluencers;
Είναι δημιουργοί περιεχομένου στα social media που μιλούν για χρήματα, επενδύσεις και αποταμίευση. Κάποιοι εκπαιδεύουν σωστά, άλλοι προωθούν προϊόντα με προμήθεια χωρίς να το δηλώνουν καθαρά.
Είναι νόμιμο να δίνουν συμβουλές επένδυσης στα social media;
Οι εξατομικευμένες επενδυτικές συμβουλές απαιτούν συνήθως άδεια και εποπτεία. Η ESMA έχει επισημάνει ότι οι δημιουργοί μπορεί να έχουν ευθύνη για παραπλανητικό περιεχόμενο. Για συγκεκριμένη περίπτωση, ρώτα την Επιτροπή Κεφαλαιαγοράς.
Πώς καταλαβαίνω ότι μια συμβουλή για χρήματα είναι παραπλανητική;
Ύποπτα σημάδια: εγγυημένα κέρδη, πίεση χρόνου, απουσία αναφοράς σε ρίσκο και σύνδεσμοι εγγραφής με προμήθεια. Αν δεν μπορείς να εξηγήσεις πώς βγαίνει το κέρδος, μην επενδύσεις.
Πόσα χρήματα πρέπει να έχω πριν επενδύσω;
Γενικός κανόνας: αποθεματικό 3–6 μηνών βασικών εξόδων και μηδενικά ακριβά χρέη, όπως υπόλοιπο κάρτας. Το ακριβές ποσό εξαρτάται από τη δική σου κατάσταση.
Μπορώ να ελέγξω μια συμβουλή χωρίς να ρισκάρω χρήματα;
Ναι. Κατάγραψε τα νούμερά σου για 30 ημέρες σε μια εφαρμογή όπως το Tefteri ή σε σημειώσεις και δες αν η συμβουλή χωράει στο πραγματικό σου περίσσευμα. Αν δεν χωράει, δεν είναι για σένα, όσο viral κι αν είναι.